- دیوانگی سهام Meme: منشأ و پیامدهای
- سیستم انرژی از استخراج بیت کوین سود می برد
- مروری بر یافته های جدید در مورد پیوندهای بین تجارت ایالات متحده و نابرابری ایالات متحده
- مشروبات الکلی
- you915/احساسات-تجزیه
- نحوه سرمایه گذاری در S& P 500
- امور مالی یاهو
- 3 سبد صندوق: چگونه برای بازنشستگی تنها با سه سرمایه گذاری پس انداز کنیم
- قانون ایمنی ساختمان - تأثیر بیمه PI
- تجارت حاشیه در بازار فارکس چگونه کار می کند؟
آخرین مطالب
امکانات وب


12 ماه پیش ، ارزهای دیجیتال بانک مرکزی (CBDC) موضوع اتاق فکر و مجلات مبهم بودند. این روزها ، نه یک ماه بدون تیتر جدید در مطبوعات محبوب تر - به عنوان نمودارهای زیر از گزارش اخیر بانک برای شهرک های بین المللی (BIS) نشان می دهد.
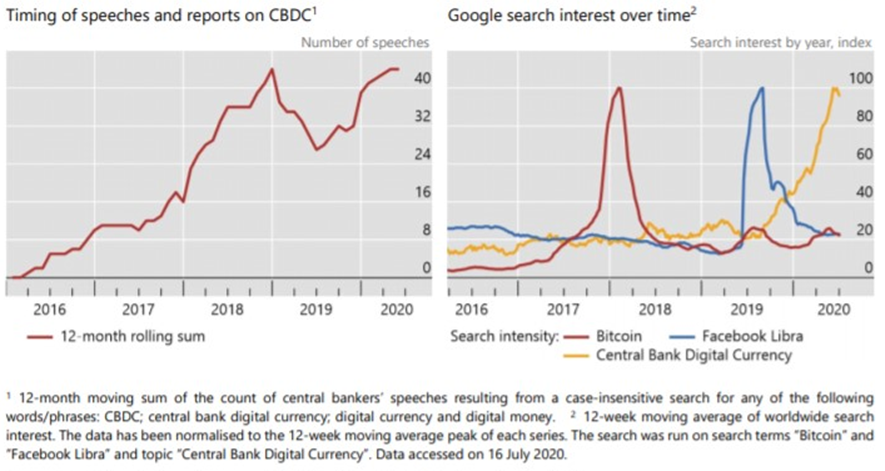
براساس گزارش قبلی از BIS ، 80 ٪ درصد از بانکهای مرکزی جهان در حال کار در راه اندازی ارز دیجیتالی خود هستند. علاوه بر این ، 10 ٪ از بانک های مرکزی پروژه های آزمایشی را توسعه داده بودند ، و بانکهایی که به طور جمعی 20 ٪ از جمعیت جهان را تشکیل می دهند گفتند که احتمالاً طی چند سال آینده آنها را صادر می کنند. اکوادور ، اوکراین و اروگوئه اخیراً خلبانان CBDC های خرده فروشی را به اتمام رسانده اند. این یک تمرکز برای بانک مردم چین است ، با اعلام اخیر یک خلبان در منطقه خلیج گوانگدونگ-هنگ کنگ-ماکائو ، منطقه پکن-تیانجین-هبی و منطقه دلتا رودخانه یانگ تسه. همچنین گزارش شده است که در بازی های المپیک زمستانی 2022 در پکن نیز آزمایش خواهد شد.
یک اندیشکده با محوریت Fintech DGen ، در گزارش اخیر خود - "CBDCS: نتایج ژئوپلیتیکی یک ارز بزرگ دیجیتال" - پیش بینی می کند که سه تا پنج کشور در سطح جهان به طور کامل ارز ملی خود را با CBDC در ده سال جایگزین می کنند. در این گزارش پیشرفت چشمگیری در CBDC توسط حوزه های قضایی مانند باهاما و سوئد ذکر شده است و خاطرنشان می کند که توسعه E-Krona سوئد مطابق با برنامه این کشور است که تا سال 2025 بدون پول نقد برود.
DGEN همچنین پیش بینی می کند که اگر اروپا تا سال 2025 CBDC خود را توسعه ندهد ، یورو توسط پروژه یوان دیجیتال چین پیشی خواهد گرفت. این امر تأکید کرد که نیاز به بانک مرکزی اروپا برای ایجاد "محیط مناسب برای رونق یورو دیجیتال" ، و در غیر این صورت خاطرنشان می کند که در غیر این صورت خاطرارز فیات 1 در معرض خطر از دست دادن جایگاه خود در اقتصاد جهانی است.
بانک مرکزی اروپا در حال بررسی CBDC ها بوده است و ایو مرش در سخنرانی خود در ماه مه 2020 در مورد آنها بحث کرد - تعدادی از چالش های قانونی و فنی را که پیش رو است ، برجسته کرد. در ابتدای ماه سپتامبر ، رئیس جمهور لاگارد اعلام کرد که به زودی یافته ها و نظرات بیشتر صادر می شود.
بنابراین ، ارزهای دیجیتال بانک مرکزی (CBDC) چیست و منظور آنها برای یک خزانه دار چیست؟
ارزهای دیجیتال بانک مرکزی چیست؟
هیچ تعریف مشترکی از CBDC وجود ندارد زیرا این اصطلاح به طیف وسیعی از طرح ها و گزینه های خط مشی اشاره دارد و چندین زمینه از جمله علوم رایانه ، رمزنگاری ، سیستم های پرداخت ، بانکداری ، سیاست پولی و ثبات مالی را ترکیب می کند. آنچه آنها به طور کلی مشترک هستند این است که آنها ارزهای دیجیتالی هستند که توسط بانکهای مرکزی صادر می شوند که به عنوان ارزهای ملی (FIAT) عمل می کنند. آنها جایگزین مستقیمی برای پول کاغذی هستند ، با همان ارزش و سیاست های صدور. CBDC ها تحت تحریم دولت قرار دارند و توسط مقامات پولی و قانون نظارتی اداره می شوند.
بانک مرکزی انگلیس توضیحات زیر را در مورد پول الکترونیکی بانک مرکزی ارائه داده است ، که آن را:
- قابل دسترسی تر از ذخایر قابل دسترسی است
- به طور بالقوه عملکرد بسیار بیشتری برای معاملات خرده فروشی نسبت به پول نقد دارد
- یک ساختار عملیاتی جداگانه با سایر اشکال پول بانک مرکزی دارد و به آن اجازه می دهد تا به طور بالقوه یک هدف اصلی را ارائه دهد
- تحت فرضیات واقع بینانه ، می تواند با پرداخت نرخ ، با پرداخت نرخی که با نرخ ذخایر متفاوت باشد ، باشد.
در گزارش خود در آوریل 2020 ، Banque de France از آن به عنوان یک دارایی دیجیتالی یاد می کند که فقط بانک مرکزی ممکن است صادر کند یا از بین ببرد ، که در برابر اسکناس ها و ذخایر معامله می شود ، که 24/7 در دسترس است ، که ممکن است در آن استفاده شودمعاملات همتا به همسالان و در رسانه های دیجیتالی که حداقل تا حدی با رسانه های موجود متفاوت است ، گردش می کند.
یک تعریف از آن به عنوان یک دارایی دیجیتالی که توسط یک بانک مرکزی به منظور پرداخت و تسویه حساب ، در معاملات خرده فروشی یا عمده فروشی صادر شده است ، اشاره دارد. CBDC "خرده فروشی" مانند گسترش دیجیتالی پول نقد توسط همه افراد و شرکت ها استفاده می شود ، در حالی که CBDC "عمده فروشی" فقط توسط موسسات مجاز به عنوان دارایی تسویه حساب در بازار بین بانکی قابل استفاده است.
خزانه داران با پردازش پرداخت به تأمین کنندگان ، کارمندان و مشتریان با پول الکترونیکی در دنیای عمده فروشی آشنا خواهند شد. حوزه اصلی نوآوری برای بازار خرده فروشی خواهد بود.
CBDC خرده فروشی شکل جدیدی از پول بانک مرکزی خواهد بود که توسط بانک مرکزی با عرضه تعیین شده توسط سیاست پولی صادر و کنترل می شود. در حال حاضر ، شهروندان فقط می توانند پول صادر شده توسط یک بانک مرکزی را در قالب اسکناس ها داشته باشند در حالی که بانک های تجاری می توانند پول الکترونیکی بانک مرکزی را در اختیار داشته باشند. بر خلاف اسکناس های فیزیکی ، این اسکناس های CBDC الکترونیکی بوده و در دسترس خانوارها و مشاغل قرار دارند و به آنها امکان می دهد مستقیماً پرداخت کنند و با استفاده از یک فرم الکترونیکی پول بانک مرکزی ، ارزش خود را به طور مستقیم انجام دهند. آنها باید در یک برابری یک به یک با فیات مربوطه توسط بانک مرکزی توزیع شوند و یکپارچه و آزادانه در برابر پول و پول بانکی تجاری قابل تبدیل شوند.
CBDC ها مسئولیت ترازنامه بانک مرکزی (بر خلاف پول بانک تجاری که ادعا علیه یک بانک تجاری است) خواهد بود و شهروندان برای به دست آوردن و استفاده از CBDC نیازی به حساب بانکی ندارند. انتظار می رود که هزینه معامله پایین تر از سیستم های فعلی باشد.
یک تصمیم مهم برای هر بانک مرکزی این است که آیا یک فرم مبتنی بر نشانه یا حساب را اتخاذ کنید.
توکن: واحدهای ارز دیجیتال با یک محیط فیزیکی مرتبط هستند که ممکن است اختصاص داده شود (به عنوان مثال تلفن همراه ، هارد دیسک یا کارت پرداخت) ، و مشخصه مالکیت است. از نظر عملکردی این شبیه به پول نقد است زیرا تنها دارنده رسانه فیزیکی می تواند با استفاده از واحدهای ذخیره شده در محیط بپردازد. روشهای مبادله ارز دیجیتال به ماهیت محیط بستگی دارد ، اما انتقال واحدها باید به صورت الکترونیکی از محیط تا متوسط اتفاق بیفتد.
مبتنی بر حساب: واحدهای ارز دیجیتال در یک حساب مرتبط با دارنده و به صورت آنلاین در دسترس ذخیره می شوند. پرداخت ها از حساب به حساب به حساب و صادرکننده و ذینفع باید یک حساب کاربری در ارز دیجیتال داشته باشد. حساب ها می توانند مستقیماً توسط بانک مرکزی یا با واسطه های مالی برگزار شوند.
مزایای CBDC چیست؟
بانک های مرکزی برای دستیابی به موارد زیر به دنبال CBDC هستند:
- با ارائه یک زیرساخت پرداخت جایگزین ، از منظره پرداخت های انعطاف پذیر حمایت می کند
- به طور بالقوه جایگزینی برای دلار آمریکا به عنوان اصلی ترین ارز تسویه حساب جهانی ارائه می دهد
- جلوگیری از خطرات اشکال جدید ایجاد پول خصوصی (مانند ترازو) با ارائه یک جایگزین قابل اعتماد
- حمایت از رقابت ، کارآیی و نوآوری در پرداخت با معرفی زیرساخت های جدید که بخش خصوصی را قادر به توسعه محصولات و خدمات جدید می کند
- پاسخگویی به نیازهای پرداخت آینده در اقتصاد دیجیتال با ایجاد راه حلی که به عنوان مثال می تواند پرداخت های مبتنی بر قوانین را تنظیم کند (مانند مسیریابی خودکار پرداخت های مالیاتی در نقطه فروش)
- بهبود در دسترس بودن و استفاده از پول بانک مرکزی با این امکان که خانوارها بتوانند پول بانک مرکزی را در اختیار داشته باشند و بنابراین تقویت و تسریع در عبور از سیاست های پولی در اقتصاد گسترده تر
- پرداختن به عواقب کاهش پول نقد با اطمینان از عدم دسترسی به پول نقد ، خانواده ها را از انجام معاملات مالی محدود نمی کند (به ویژه مواردی که با ارزش کم)
- اگر CBDC های مختلف به هم وصل شوند تا بتوانند تسویه فوری و شفاف را فعال کنند ، امکان پرداخت مرزی مرزی کارآمدتر را فراهم می کند.
آنچه در اروپا اتفاق می افتد
بانک های مختلف در اروپا به دنبال CBDC هستند. این شامل بانک مرکزی اروپا و بانکهای مرکزی هلندی ، سوئد و فرانسه است.
Banque de France قبلاً 8 شریک را برای شرکت در آزمایشات آزمایشی برای یورو دیجیتال انتخاب کرده است. این بنگاهها سه منطقه را کشف می کنند:
- تنظیم CBDC در پرداخت های مرزی
- "ترتیبات" برای در دسترس ساختن پول فیات
- مبادله ابزارهای مالی برای بانک مرکزی فیات.
جالب اینجاست که Banque de France به طور خاص تحقیقات در مورد دارایی های رمزنگاری را حذف کرده است.
در هلند ، DNB در گزارش خود از ماه آوریل با توجه به استفاده از قراردادهای هوشمند متمرکز شده است و خاطرنشان می کند که یک سیستم قرارداد هوشمند با منطق پیچیده به طور بالقوه تقاضای CBDC را افزایش می دهد و فرصت هایی را برای کاهش هزینه های معامله فراهم می کند.
سوئد خلبان یک ساله CBDC را برای این کشور راه اندازی کرده است. هدف این است که قابلیت زنده ماندن یک ارز ملی مبتنی بر blockchain و مرکزی را برای جایگزینی شبکه های پرداخت موجود خود انجام دهد.
این برای خزانه دار چه معنی دارد؟
در حال حاضر CBDC ها بیشتر از یک واقعیت یک مفهوم باقی می مانند. با این حال ، محاکمات در تعدادی از کشورها در حال انجام است زیرا بانک های مرکزی به مزایا و پیامدهای خود - برای شهروندان ، دولت ها و مشاغل - نگاه می کنند.
بنابراین خزانه داران برای پیروی از تحولات (که سرعت آن را جمع می کند) باید حداقل با مفاهیم اساسی آشنا شوند.
هیچ تضمینی وجود ندارد که ببینیم CBDC ها به همان اندازه پول فیزیکی همه جا می شوند و برای باز کردن ارزش آنها چالش های زیادی وجود دارد. چالش های کلیدی عبارتند از:
- درک و پذیرش توسط عموم مردم
- تغییر فناوری در سیستم های پرداخت موجود
- رقابت از فرم های جدید و در حال تحول پرداخت (مانند FedNow ، پرداخت سریعتر و نکات ECB)
- تأثیر آنها ممکن است در بانکهای تجاری
- رقابت با راه حل های بخش خصوصی که با محوریت بیشتر مشتری قانع کننده تر هستند
- عدم وجود هرگونه استاندارد یا رویکرد مداوم در کشورهای مختلف
- برنامه های محدود مرزی و ارزهای متقابل محدود به عنوان هر کشور در حال حاضر آزمایش های خود را در حال توسعه است.
به همین ترتیب ، علی رغم کارهایی که انجام می شود ، بازپرداخت CBDC در یک کشور در آینده سالها باقی مانده است. با این حال ، برای علاقه مندان ، این یک فرصت عالی برای شرکت در مشاوره های مختلف و اثبات مفاهیم در سراسر جهان است.
تیم سیاست و فنی در انجمن خزانه داران شرکت پیوندهای مستقیم و غیرمستقیم با بسیاری از بانکهای اصلی مرکزی دارد و هر کسی که علاقه مند به مشارکت بیشتر در بحث در مورد CBDC ها باشد ، باید با فنی@treasurers. org تماس بگیرد.
مدیر همکار ، سیاست و فنی Naresh Aggarwal انجمن خزانه داران شرکت
1 پول فیات ارز است که فاقد ارزش ذاتی است و با مقررات دولت به عنوان مناقصه قانونی تأسیس می شود
راهنمای تجارت فارکس...
ما را در سایت راهنمای تجارت فارکس دنبال می کنید
برچسب :
نویسنده : نسیم خاکسار
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
